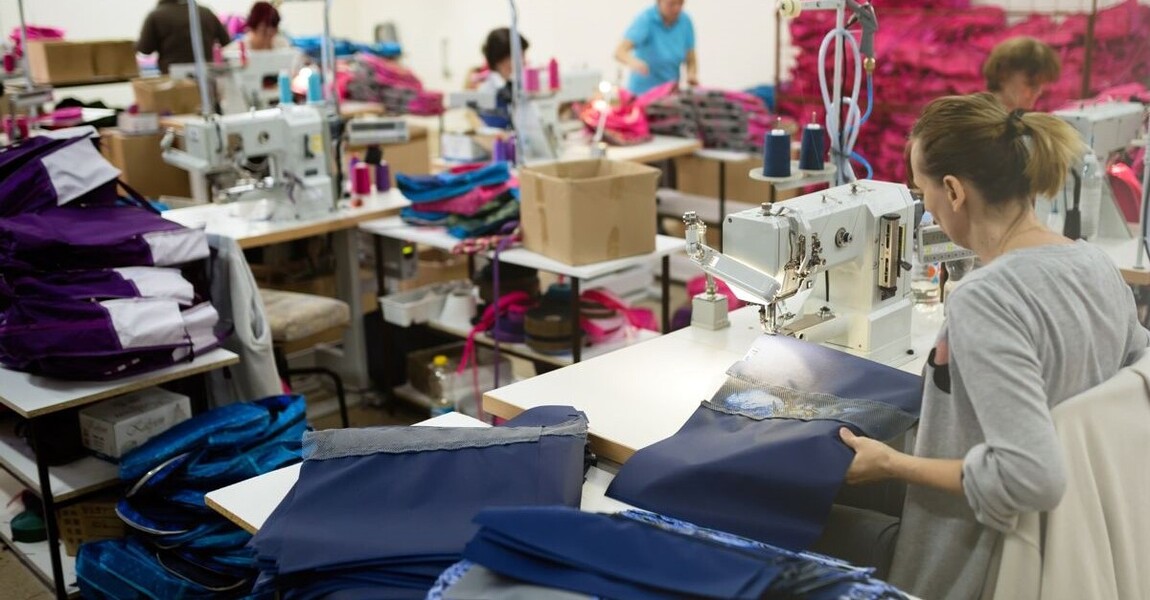
Capital da Lingerie: Nova Friburgo conquista a mais nova Ind ...
O Instituto Nacional da Propriedade Industrial (INPI) concedeu, na terça-feira (27), o registro de Indicação Geográfica (IG) para a Lingerie...
29/10
Carregando...
O fechamento mensal costuma consumir horas e travar a rotina da empresa quando faltam documentos, os pagamentos não batem com os extratos bancários ou as notas fiscais ficam espalhadas em arquivos diferentes. Para evitar a correria no fim do mês, o caminho é transformar a conferência das movimentações em rotina organizada.
O processo reúne informações financeiras, comerciais e fiscais para confirmar se os registros correspondem ao que de fato aconteceu no período. Com os dados completos, o contador faz a escrituração, apura os tributos e prepara as demonstrações contábeis com mais segurança.
A organização ainda ajuda a identificar cobranças em atraso, despesas não registradas, diferenças nos recebimentos e falhas no controle de estoque antes que esses problemas comprometam a análise financeira.
Diferente do fechamento diário de caixa, que olha as entradas e saídas de uma operação específica, o fechamento mensal cobre toda a movimentação da empresa.
A conferência deve incluir extratos bancários (todas as contas, aplicações e movimentações financeiras); contas a pagar (títulos quitados, pagamentos parciais, juros, descontos e valores pendentes); contas a receber (vendas, recebimentos, taxas de cartão e clientes inadimplentes); notas fiscais (documentos emitidos, recebidos, cancelados, devolvidos ou substituídos); compras e estoque (entradas de mercadorias, custos, devoluções e movimentações físicas); folha de pagamento (salários, benefícios e documentos dos encargos trabalhistas); e contratos e financiamentos que geram obrigações financeiras e precisam de registro contábil.
A documentação precisa acompanhar as informações. Um extrato bancário mostra que houve uma transferência, mas não diz sozinho se o valor é uma compra, o pagamento de um empréstimo ou uma movimentação entre contas da própria empresa.
A conciliação bancária compara os lançamentos do sistema financeiro com o que aparece nos extratos, confirmando se valores, datas e descrições correspondem às operações realizadas.
Na conferência, vale procurar tarifas não registradas, recebimentos via Pix sem identificação, pagamentos duplicados e transferências classificadas de forma incorreta.
O ideal é fazer essa verificação semanalmente: a equipe esclarece as diferenças enquanto ainda lembra das operações, em vez de reconstruir tudo no fim do mês.
Outro cuidado é separar vencimentos de pagamentos e vendas de recebimentos. Uma conta vencida pode seguir em aberto, e uma venda feita em determinado mês pode gerar recebimento só no período seguinte. Misturar essas informações prejudica o fluxo de caixa e dificulta a leitura da situação financeira.
Nas contas a pagar, a empresa precisa identificar o que foi quitado, renegociado ou continua pendente. Nas contas a receber, separar os valores recebidos dos títulos vencidos e das parcelas que ainda não chegaram ao vencimento.
Esse controle ajuda o gestor a planejar despesas, organizar cobranças e decidir com base em informações atualizadas.
É preciso reunir as notas fiscais emitidas e recebidas, verificar a situação de cada documento e garantir que cancelamentos e devoluções apareçam corretamente nos controles financeiros e comerciais.
Uma nota cancelada, por exemplo, não pode seguir compondo o faturamento como se fosse venda válida. Havendo erro no documento fiscal, o responsável deve consultar o contador sobre o procedimento adequado.
Em empresas que comercializam mercadorias, a conferência compara as entradas registradas com os documentos fiscais e o estoque físico. Compras sem lançamento, devoluções não registradas e diferenças de quantidade comprometem o controle de custos e a escrituração.
Mesmo prestadoras de serviços precisam documentar corretamente a compra de materiais, equipamentos e outros itens usados na atividade.
Para muitas pequenas e médias empresas, concluir o fechamento até o quinto dia útil do mês seguinte funciona como meta operacional. O prazo, porém, não é regra legal universal: depende do volume de movimentações e do calendário de obrigações de cada negócio.
Uma rotina possível prevê a conferência de pagamentos, recebimentos e notas fiscais nos dois primeiros dias; a conciliação bancária entre o segundo e o terceiro dia; a revisão de estoque e documentos no quarto dia; e o envio dos relatórios até o quinto dia útil.
O calendário precisa ser alinhado com o contador, que necessita de tempo para analisar as informações, esclarecer dúvidas e corrigir inconsistências antes de cumprir as obrigações fiscais e contábeis.
Quando a empresa entrega os documentos tarde, o escritório perde tempo procurando informações e fica com menos espaço para revisar os dados. O atraso também aumenta a chance de ajustes posteriores e retrabalho.
Uma sequência definida facilita o trabalho da equipe e reduz o risco de esquecer informações importantes.
1. Confira as contas a pagar: identifique títulos quitados e pendentes, vincule os comprovantes e registre juros, descontos e pagamentos parciais.
2. Revise as contas a receber: compare vendas e cobranças com os valores efetivamente recebidos e separe a inadimplência dos pagamentos que ainda não venceram.
3. Concilie bancos e meios de pagamento: compare os extratos com os registros internos e investigue todas as diferenças antes de qualquer ajuste.
4. Organize os documentos: separe notas fiscais, comprovantes, relatórios, documentos da folha, contratos e informações sobre operações extraordinárias em pastas de fácil consulta.
5. Gere os relatórios e envie ao contador: depois das conferências, exporte os relatórios financeiros, comerciais e fiscais e informe quais pendências continuam sem solução e quais documentos ainda faltam.
Por fim, vale combinar com o escritório contábil o formato dos arquivos, o canal de envio e o prazo de entrega. Padronizar esses pontos melhora a organização e reduz o tempo gasto na conferência.
Fonte: Com informações de Jornal Contábil
O Instituto Nacional da Propriedade Industrial (INPI) concedeu, na terça-feira (27), o registro de Indicação Geográfica (IG) para a Lingerie...
O veganismo avança entre os consumidores brasileiros e abre espaço para negócios em setores como alimentação, moda e acessórios....
O fechamento mensal costuma consumir horas e travar a rotina da empresa quando faltam documentos, os pagamentos não batem com os extratos bancários...
Empresas que planejam distribuir lucros aos sócios nos últimos meses de 2026 precisam revisar o planejamento tributário antes de liberar os pagamentos....
